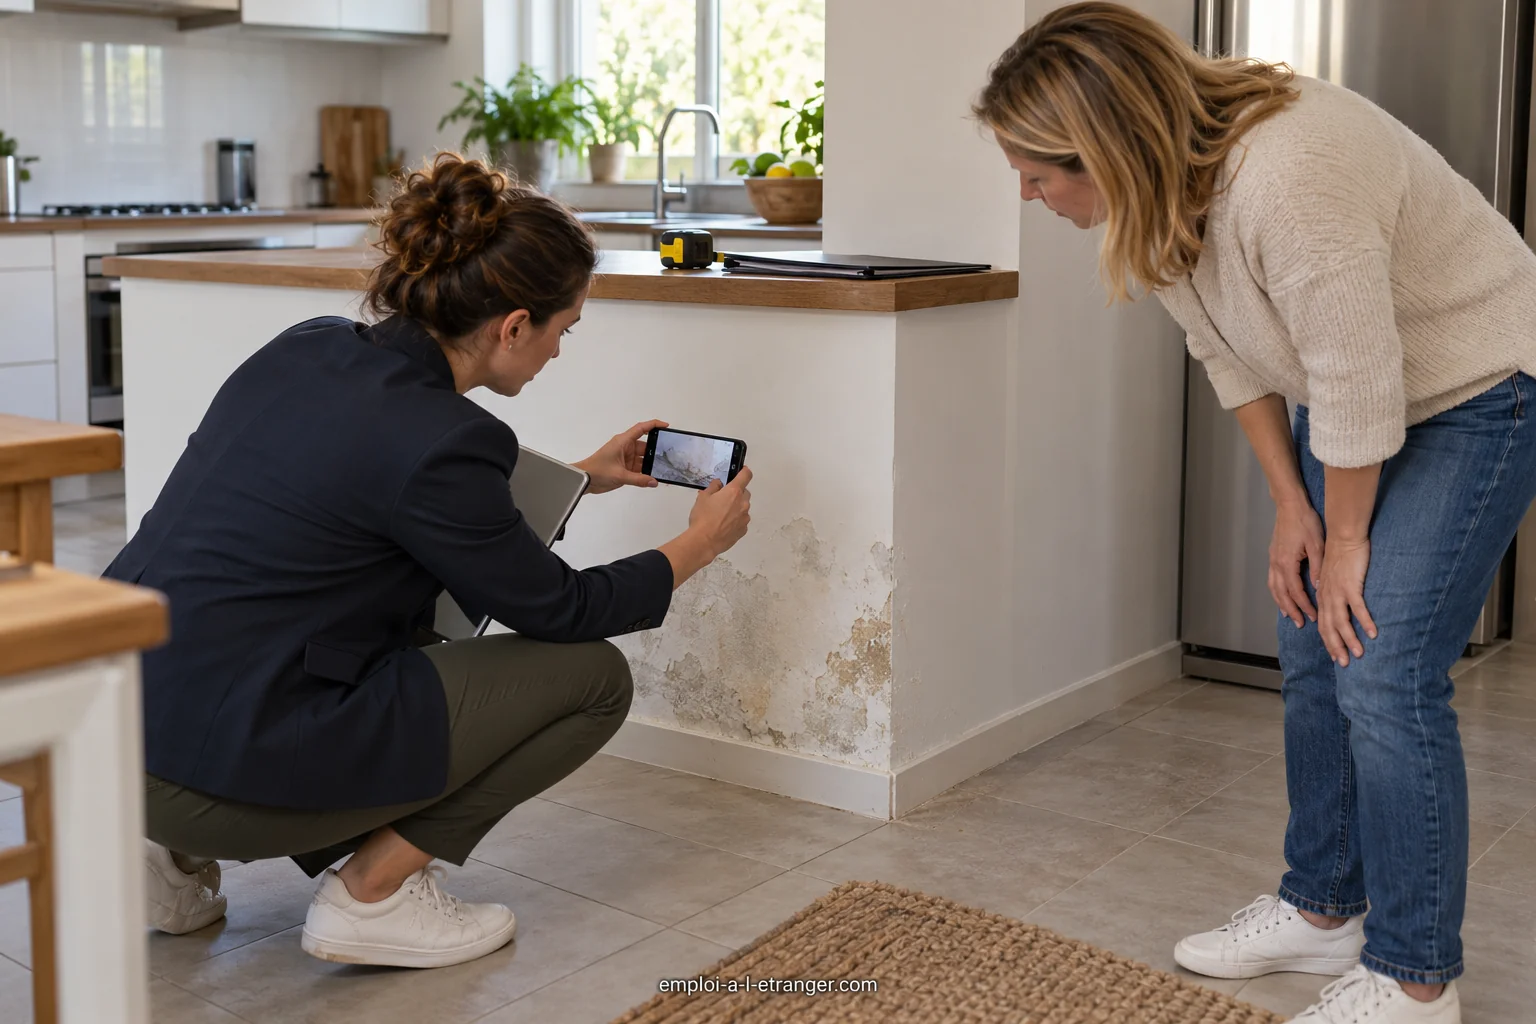
Eine Bezeichnung, mehrere Berufe in der Schadenregulierung
Schadenregulierer arbeiten in Kfz, Hausrat, Gesundheit, Haftpflicht, Transport oder Unternehmensrisiken. Je nach Sparte unterscheidet sich der Alltag: Anrufe von Privatpersonen unter Schock, technische Analyse umfangreicher Akten, Verhandlung mit Anwaltskanzleien oder Gutachtern.
Nennen Sie in einer Auslandsbewerbung die Sparte und die Art der Fälle, die Sie beherrschen. Ein Arbeitgeber, der ein Haftpflichtprofil sucht, liest einen Werdegang mit Schwerpunkt Leitungswasserschäden bei Privatkunden anders. Diese Genauigkeit erspart Ihnen unnötige Gespräche und ihm Zeit.
- bearbeitete Versicherungssparte
- Größe und Komplexität der Fälle
- Anteil von Kundenkontakt und Analyse
- Umfang der Regulierungsvollmacht
Ihre Rolle in einem Fall beschreiben, ohne Versicherte preiszugeben
Ein Recruiter will verstehen, wie Sie denken. Wählen Sie einen typischen anonymisierten Fall: eingegangene Meldung, Deckungsprüfung, Anforderung von Unterlagen, Austausch mit dem Gutachter, Entschädigungsvorschlag, Gespräch mit dem Versicherten bei Uneinigkeit. Zeigen Sie, wo Ihre Entscheidungsbefugnis begann und wo sie endete.
Diese Darstellung in Schritten ist besser als ein monatliches Fallvolumen, das je nach Art der Schäden stark schwankt. Nennen Sie auch die Grenzen Ihrer Vollmacht: ab welchem Betrag oder welcher Komplexität ein Vorgesetzter freigab, denn die interne Governance zählt im Ausland sehr viel.
Deckungen, Ausschlüsse und Fristen: den örtlichen Rahmen lernen
Versicherungsverträge unterliegen dem Recht des jeweiligen Landes, manchmal sogar der Region. Definition von Verschulden, Ausschlüsse, Meldefristen, Berechnung des zu ersetzenden Werts, Verjährung: Nichts davon lässt sich aus einem Nachbarmarkt ableiten. Ein guter Schadenregulierer weiß, dass er neu lernen muss, und sagt es.
Fragen Sie im Gespräch, wie das Unternehmen neue Mitarbeitende schult: Verfahrenshandbuch, Tandem, rechtliche Schulung, Zugang zu einem Juristen. Erkundigen Sie sich auch bei der Regulierungs- oder Aufsichtsbehörde des betreffenden Marktes, deren Veröffentlichungen die Pflichten der Versicherer gegenüber den Versicherten erläutern.
Bearbeitungswerkzeuge und Organisation komplexer Fälle
Die Plattformen für Schadenbearbeitung, Belegverfolgung und Kommunikation mit den Versicherten unterscheiden sich von Versicherer zu Versicherer. Fragen Sie, welche Werkzeuge Sie nutzen würden, wie weit die Automatisierung geht und wie einfache und schwere Fälle verteilt werden.
Erkundigen Sie sich bei komplexen Fällen nach spezialisierten Teams, dem Einsatz externer Gutachter und der Häufigkeit von Portfolio-Überprüfungen. Eine Stelle, bei der alle schwierigen Fälle ohne Unterstützung bei derselben Person landen, mindert schnell die Qualität der Bearbeitung und Ihre Gesundheit.
- Werkzeug für Bearbeitung und Belegverfolgung
- Verteilung einfacher und komplexer Fälle
- spezialisierte Teams und externe Gutachter
- regelmäßige Portfolio-Überprüfungen
Sprache des schriftlichen und telefonischen Austauschs
Ein Schaden wird mit präzisen Schreiben reguliert. Eine falsch gewählte Formulierung kann so wirken, als verpflichte sie den Versicherer oder lehne eine Deckung ab. Fragen Sie, in welcher Sprache die Schreiben an die Versicherten verfasst werden, ob es Vorlagen gibt und wer heikle Antworten gegenliest.
Am Telefon sind die Anforderungen anders: Zuhören, Klarheit, Umformulieren, Umgang mit Emotionen. Arbeiten Sie in einer Sprache, die nicht Ihre ist, schlagen Sie im Gespräch eine Rollenspielsituation vor. So zeigen Sie Ihr wirkliches Niveau und erfahren zugleich, wie tolerant das Team gegenüber Akzent und Fehlern ist.
Kundenkontakt, technische Analyse und Verhandlung: wo liegt das Gleichgewicht?
Unter derselben Bezeichnung finden sich stark kundenorientierte Stellen mit vielen Anrufen und Zufriedenheitszielen und technische Analysestellen mit wenigen Anrufen, aber ausführlichen Berichten. Andere verbinden zusätzlich die Verhandlung von Entschädigungen oder den Rückgriff gegen haftende Dritte.
Fragen Sie nach dem ungefähren Anteil jeder Tätigkeit und danach, wie Leistung gemessen wird. Wird vor allem die Geschwindigkeit des Abschlusses bewertet, kann die Qualität der Analyse leiden. Wird die Zufriedenheit bewertet, kann Festigkeit gegenüber unberechtigten Forderungen heikel werden.
Arbeitgeber und Märkte für Ihre Bewerbung ausfindig machen
Große Gruppen wie AXA, Allianz oder Zurich veröffentlichen ihre internationalen Stellen auf ihren Karriereseiten, mit Land, Sparte und verlangten Sprachen. Andere Einstellungen laufen über Makler, Gutachterbüros, beauftragte Schadenregulierer oder Assisteure.
Wählen Sie eine begrenzte Zahl von Märkten, um in die Tiefe zu gehen, statt Bewerbungen zu streuen. Notieren Sie für jedes Land die Aufsichtsbehörde, die gesprochenen Sprachen, die in der Versicherung üblichen Abschlüsse oder Zertifizierungen und die Besonderheiten des Schadenmarktes, etwa den häufigen Einsatz unabhängiger Gutachter.
Vertrag, Arbeitserlaubnis und die ersten Monate
Wie bei jedem Auslandswechsel prüfen Sie Vertrag, Arbeitsort, Probezeit und Vergütung. Stellt der Arbeitgeber Sie aus dem Ausland ein, fragen Sie, welche Arbeitserlaubnis nötig ist und wer sie beantragt; prüfen Sie die Angabe anschließend bei der zuständigen Behörde des Landes.
Wünschen Sie sich für die ersten Monate eine schrittweise Einarbeitung: zuerst einfache Fälle, dann wachsende Komplexität, mit einem erreichbaren Ansprechpartner. So arbeiten Sie genauer, und der Arbeitgeber begrenzt das Risiko eines teuren Fehlers bei einer falsch berechneten Regulierung.
Häufige Fehler von Bewerbern in der Schadenregulierung
Der erste Fehler ist, die Schadenregulierung als rein administrativen Beruf darzustellen. Recruiter suchen dagegen jemanden, der entscheiden kann, eine Deckungsablehnung taktvoll erklärt und einen verdächtigen Fall erkennt, ohne den Versicherten zu beschuldigen. Ihre Bewerbung sollte daher mindestens ein Beispiel für eine schwierige Entscheidung enthalten.
Der zweite Fehler ist, sofortige Beherrschung des örtlichen Rechts zu versprechen. Besser kündigen Sie eine Lernmethode an: Lektüre der allgemeinen Bedingungen, Austausch mit einem Juristen, Gegenlesen der ersten Fälle durch einen Erfahrenen. Und schließlich: Vernachlässigen Sie die Diskretion nicht, denn über identifizierbare Versicherte zu sprechen, ruiniert Ihre Glaubwürdigkeit im Gespräch.
- schwierige Entscheidung ohne Fachjargon erklärt
- Methode zum Erlernen des örtlichen Rechts
- Diskretion über die Versicherten
- vorbereitete Fragen zur Schulung
Häufige Fragen
Braucht man eine Versicherungsausbildung, um im Ausland Schadenregulierer zu werden?
Das hängt vom Markt und vom Arbeitgeber ab. Manche Länder schätzen berufliche Versicherungszertifizierungen, andere stellen vor allem nach Erfahrung und interner Schulung ein. Lesen Sie die Anzeigen genau, fragen Sie den Recruiter und informieren Sie sich bei der Aufsichtsbehörde oder dem Berufsverband des Ziellandes.
Wird meine deutsche Erfahrung in der Schadenbearbeitung anderswo geschätzt?
Ja bei der Methode: Aktenanalyse, Umgang mit dem Versicherten, Begleitung von Gutachtern. Weniger bei den Rechtskenntnissen, die für jeden Markt eigen sind. Zeigen Sie, was übertragbar ist, räumen Sie ein, was zu lernen sein wird, und fragen Sie nach der vorgesehenen Schulung, um die Lücke zu schließen.
Kann man von der Schadenregulierung in die Gutachtertätigkeit oder in die Maklerei wechseln?
Das ist ein üblicher Weg, hängt aber von den in jedem Land verlangten Qualifikationen und vom Bedarf der Arbeitgeber ab. Fragen Sie die Recruiter nach internen Übergängen, finanzierten Weiterbildungen und dem Status von Gutachter oder Makler, der vor Ort oft reglementiert ist.
Ist Homeoffice in diesem Beruf im Ausland üblich?
Bei schriftlich zu bearbeitenden Fällen gibt es das, doch Telefonteams oder Teams für sensible Analysen können Präsenz im Büro verlangen. Wird Homeoffice aus einem anderen Land als dem des Arbeitgebers erwähnt, klären Sie vor der Zusage die sozial- und steuerrechtlichen Folgen, denn sie treten nicht automatisch ein.